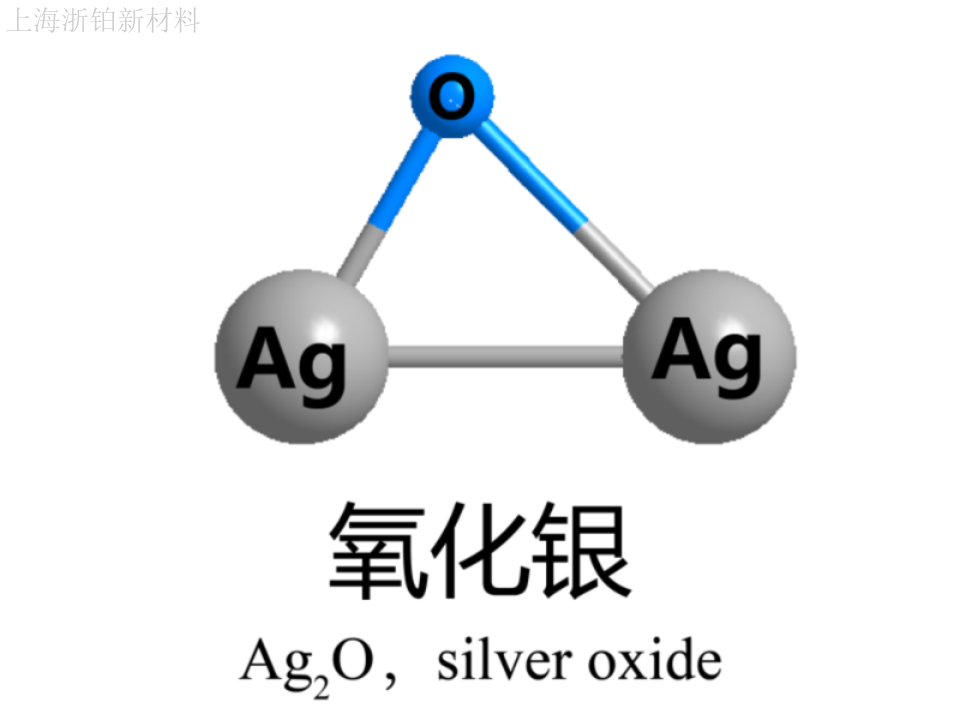
- 品牌
- 浙铂
- 类型
- 分析纯,化学纯,电池级
- 厂家
- 上海浙铂新材料科技有限公司
- 英文名
- Silver oxide
- 化学式
- Ag2O
- 相对分子质量
- 231.73
- 含量
- ≥99.7%
- 性状
- 棕灰色粉末
- 主要用途
- 分析试剂、有机合成、防腐剂、催化剂、电子器件等材料。
- 包装规格
- 可由供需双方商定
氧化银市场也面临一些风险和挑战,需要关注:技术壁垒:高纯度氧化银(如分析纯和超细规格)的生产需要严格控制反应条件和原料质量,以确保产品的纯度和稳定性。企业需要投入大量研发资源和时间才能掌握关键生产工艺,形成技术壁垒。环保压力:环保要求的提高增加了氧化银生产企业的成本和合规难度。企业需要加大环保投入,采用绿色生产工艺和回收技术,降低环境污染。替代品威胁:随着技术的进步,可能出现更高效、成本更低的氧化银替代材料,如其他银盐或新型导电材料。企业需要密切关注技术发展趋势,不断进行产品创新和升级。浙铂依托成熟湿法回收工艺,从各类含银工业废料提炼氧化银,帮助合作企业降低贵金属原料采购开支。新疆加工氧化银产业

全球氧化银市场竞争格局复杂,主要厂商各具优势:中国企业:以白银有色集团股份有限公司为**的中国企业凭借成本控制和技术进步,在全球氧化银市场中占据重要地位。中国企业的**数量占比从2020年的12%跃升至2025年的39%,但在高质量领域仍依赖进口。中国企业在湿法冶金工艺方面具有优势,可以生产高纯度氧化银(4N级),满足光伏银浆和电子封装基板导电层的需求。日本企业:以村田制作所为**的日本企业在高质量氧化银市场占据主导地位,拥有关键烧结工艺**,技术壁垒高。日本企业生产的氧化银电池具有高可靠性,广泛应用于医疗设备和精密仪器领域。村田制作所曾是氧化银电池的主要制造商,但2025年6月宣布将其微型一次电池业务转让给麦克赛尔,这表明日本企业在氧化银电池领域的战略调整。中国香港国产氧化银是什么金属银粉体与臭氧在常温环境下发生反应,能够直接生成薄层氧化银,多用于实验室小批量试样制备工作。
随着光伏产业向N型电池技术迭代、MLCC微型化趋势以及医疗抗细菌材料需求增加,氧化银市场将迎来新的发展机遇。上海浙铂应抓住这一机遇,加大技术创新和市场拓展力度,提高产品质量和市场竞争力,实现企业的可持续发展。特别是对于生产氧化银的企业,应重点关注光伏银浆、MLCC微型化和医疗抗细菌材料等高增长领域的应用开发,提高产品附加值和市场占有率。在生产过程中,应严格控制杂质含量,提高产品纯度和稳定性,满足不同客户群体的需求。同时,应加强环保管理,减少生产过程中的污染物排放,实现绿色生产。对于销售渠道,应建立多元化的市场渠道,包括直销、分销和电商等,提高产品覆盖率和可及性。此外,应加强客户关系管理,提供技术支持和售后服务,增强客户粘性。
从产品结构看,工业级氧化银占据市场主导地位,2023年产能约0.9万吨,主要用于光伏银浆和电子封装基板导电层;分析纯氧化银(包括普通和超细规格)产能约0.3万吨,主要应用于科研检测和医疗设备;超细氧化银(纳米级)产能约0.3万吨,主要用于生物传感器和抗细菌敷料等新兴领域。随着技术进步和产业升级,超细氧化银产能预计将以每年15%-20%的速度递增,成为市场增长的新动力。从价格趋势看,不同规格氧化银价格差异明显:工业级氧化银价格约8-10万元/吨;分析纯氧化银(普通规格)价格约15-20万元/吨;超细氧化银(纳米级)价格可达25-30万元/吨。这种价格差异反映了不同规格产品的技术壁垒和应用价值,也为企业提供了差异化竞争的空间。废旧电路板拆解溶银后添加碱性试剂沉淀氧化银,完成电子废料中贵金属资源回收与再生利用工作。
医疗抗细菌材料市场爆发:纳米氧化银敷料市场年复合增长率维持在18%,预计2025年全球市场规模将达到8亿美元。氧化银在医疗抗细菌材料中的应用主要体现在其广谱强抑菌性上,可有效抑制细菌生长。随着医疗设备小型化和智能化趋势的发展,对氧化银的需求将进一步增加。技术路线更迭加速:化学沉积法替代传统电解法的趋势明显,2025年新投产线中80%采用液相还原技术。这种技术路线的更迭将提高氧化银的纯度和粒径均匀性,满足高质量应用领域的需求。同时,行业标准迭代滞后于技术创新,现行国标GB/T4135-2023已无法覆盖纳米级产品的检测需求,这为企业提供了技术壁垒和市场机会。受潮结块的氧化银经过低温烘干可恢复粉体状态,但高温烘干易造成分解,需把控烘干区间温度参数。新疆加工氧化银产业
医药中间体研发以精制氧化银作为银源原料,合成各类含银药用试剂,支撑生物医药配方试验落地推进。新疆加工氧化银产业
基于氧化银市场的特点和趋势,提出以下投资建议:市场渠道拓展:拓展多元化的市场渠道,提高产品覆盖率和可及性。例如,加强与电商平台的合作,扩大线上销售;建立区域分销网络,提高本地化服务能力;参加行业展会和论坛,增强品牌曝光度和行业影响力。通过市场渠道拓展扩大市场份额和客户群体。国际合作与出口:加强国际合作,拓展海外市场。例如,与国际厂商建立技术合作和供应链关系;申请国际认证(如USP、EP等),提高产品竞争力;参加国际展会和论坛,增强品牌国际影响力。通过国际合作与出口提高全球化水平和国际市场份额。新疆加工氧化银产业


- 重庆氧化银价格 2026-09-20
- 天津什么是氧化银使用方法 2026-09-20
- 中国澳门靠谱的氧化银是什么 2026-09-20
- 中国澳门什么是氧化银一般多少钱 2026-09-19
- 江西什么是氧化银一般多少钱 2026-09-19
- 云南国产氧化银有什么 2026-09-19
- 陕西氧化银多少钱 2026-09-18
- 陕西加工氧化银哪里买 2026-09-18
- 山西加工氧化银一般多少钱 2026-09-17
- 海南什么是氧化银生产厂家 2026-09-17
- 吉林氧化银功能 2026-09-17
- 宁夏什么是氧化银有什么 2026-09-16