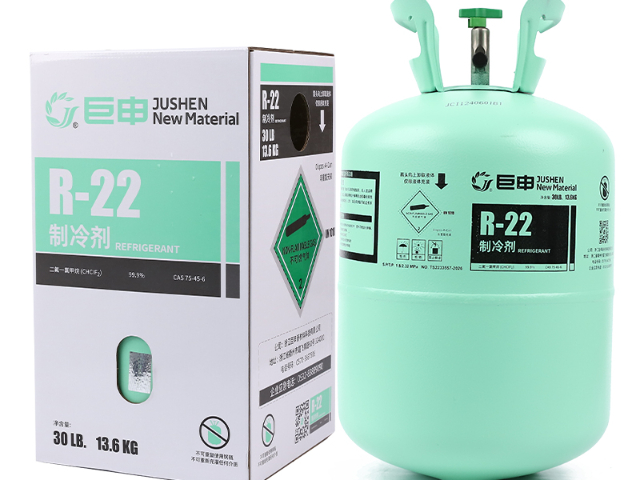
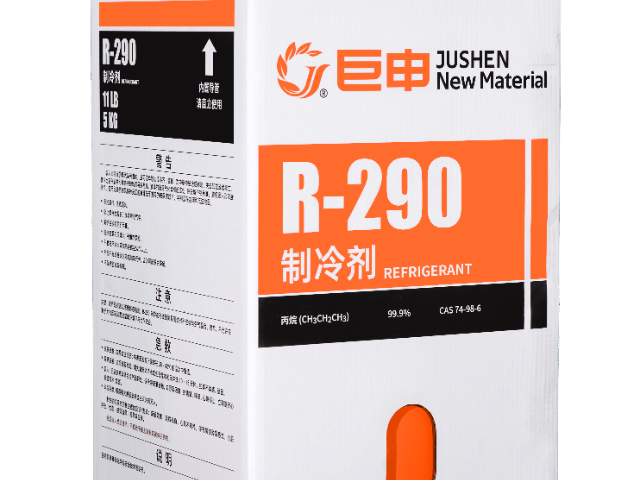
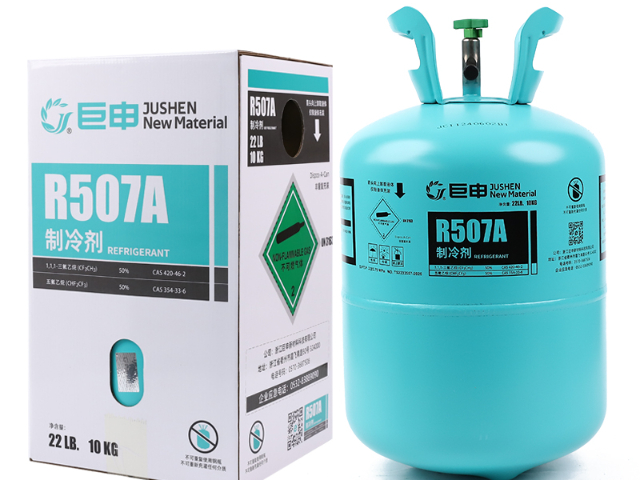
- 品牌
- 巨申
- 型号
- 烃类氯化物
中国烃类氯化物产能呈现明显的区域集群特征,华东、山东、华南三大产区合计占全国产能 85% 以上。华东地区以江苏、浙江为主要,依托氟化工产业基础,形成甲烷氯化物 - 制冷剂完整产业链,巨化股份、梅兰化工等企业集聚,产能占全国 42%。山东产区以淄博、聊城为中心,东岳集团、鲁西化工、新龙科技等企业形成规模化生产基地,产能占全国 31%,主要面向北方市场和出口。华南产区以广西田东为主要,鲁北化工锦亿科技垄断区域供应,产能占全国 12%,辐射珠三角和东南亚市场。消费端同样呈现区域集中,华东地区消费占比 40%,主要集中在医药、电子、制冷剂产业;华南地区消费占比 25%,以涂料、胶粘剂产业为主;华北地区消费占比 20%,以农药、聚氨酯产业为主。区域供需错配催生跨区域调运,华东产品南下、山东产品西进成为常态。巨申烃类氯化物不溶于水、耐水解,可在潮湿工业环境下稳定使用。河北聚氨脂发泡剂烃类氯化物哪家好
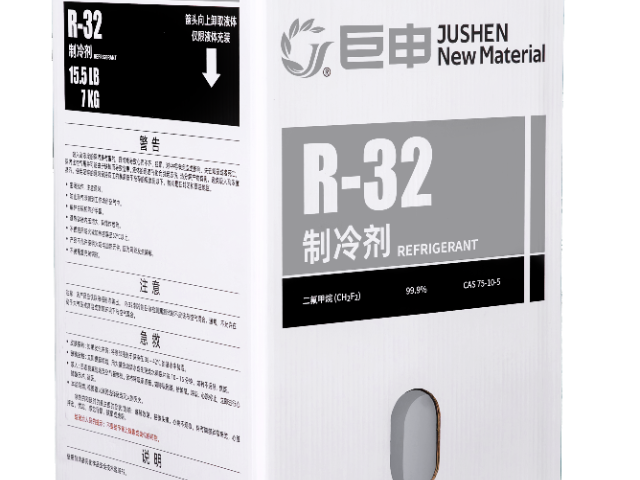
厦门大学王野教授团队在甲烷高效选择性氯氧化转化方面取得重要进展,采用 "双金属位点协同" 的催化剂设计策略,通过精细构筑原子级分散的 Pd–O–Ce 和 Mn–O–Ce 双活性中心,明显提升了甲烷氯氧化性能。该催化剂在 450°C 反应条件下,可实现 33% 的甲烷转化率与 72% 的一氯甲烷选择性,并能稳定运行超过 500 小时,综合性能优于现有文献报道的催化剂。研究表明,Pd–O–Ce 活性中心负责甲烷活化,Mn–O–Ce 活性中心负责氯气活化,双中心协同实现高效催化。该技术突破传统热氯化法转化率低、选择性差的瓶颈,为甲烷资源高效利用提供了新路径,工业化应用后可降低一氯甲烷生产成本 20% 以上,减少副产物排放 40%。北京气烟雾推进剂烃类氯化物厂家价格新能源、精密电子等高级工业高速发展,带动无残留、防二次损伤的烃类氯化物灭火剂刚需爆发。
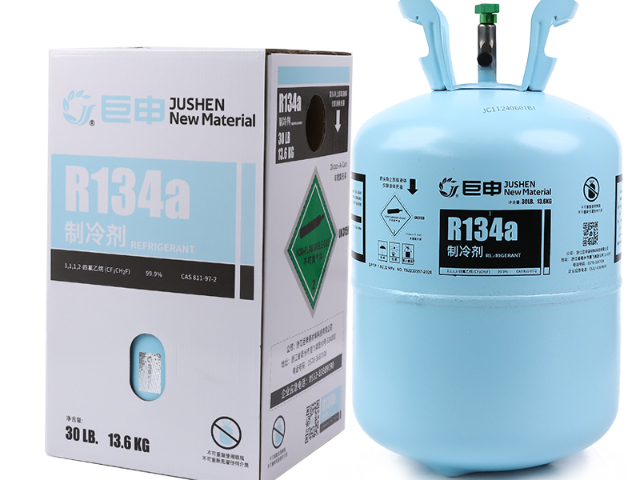
中科院研究团队在甲烷电催化氯化领域取得突破性进展,利用 RuO₂- 气体对流电极原位生成动态三相边界,实现甲烷高效电催化氯化。该技术通过 RuO₂实现表面吸附氯 (*Cl) 生成与 CH₄活化,结合对流主导传质与动态三相边界原位生成技术,使 CH₃Cl 产率达到 547.5±33.4 mmol cm⁻²h⁻¹,法拉第效率较传统气体扩散电极提升 19 倍。该技术在常温常压下进行反应,能耗较传统热氯化法降低 60%,且产物选择性高达 90% 以上,几乎无多氯代副产物生成。该研究为难溶性气态反应物体系提供了普适性增效策略,为绿色化学合成开辟了新方向。该技术已申请国际 PCT 专研,预计 2028 年可实现工业化应用,将彻底改变甲烷氯化物生产工艺路线,推动行业技术革新。
经过多年产业整合,中国甲烷氯化物行业已形成高度集中的寡头竞争格局。2024 年国内共有 16 家生产企业,总产能 384 万吨 / 年,占全球总产能的 48%。位居前面5位大企业合计产能占比达 68.9%,其中巨化股份以 96 万吨 / 年产能占据 24.3% 市场份额,东岳集团凭借 85 万吨 / 年产能占据 21.5% 份额,两家企业合计占有 45.8% 市场比重。鲁北化工控股子公司锦亿科技拥有 37 万吨 / 年产能,2026 年 10 万吨扩建项目投产后总产能将达 47 万吨 / 年,华南市场占有率高达 80%。头部企业凭借垂直整合优势持续挤压中小厂商生存空间,自产氯气成本只为外购价的 32%,碳排放强度低于行业基准 30% 以上。2025 年上半年**大企业市占率升至 58.7%,14 家中小产能已在 2024-2025 年间退出市场。巨申烃类氯化物作为有机中间体,适配医药、农药等精细化工合成需求。
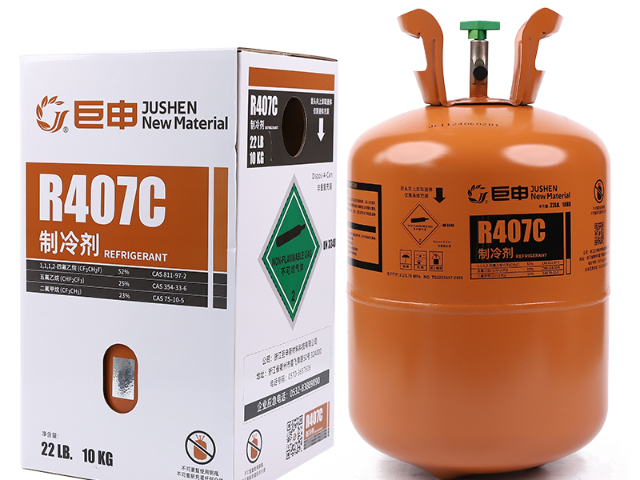
烃类氯化物是聚氨酯发泡剂的重要原料,如二氯甲烷、三氯甲烷等,通过与发泡剂组合使用,可调节泡沫密度和性能,广泛应用于冰箱、空调、建筑保温等领域。传统发泡剂多采用 CFCs(含氯氟烃),因破坏臭氧层已被淘汰,目前市场主流为 HFCs 发泡剂,而烃类氯化物作为辅助发泡剂,可提升发泡效率和泡沫性能。浙江巨申开发的发泡剂专门烃类氯化物产品,通过优化纯度和水分含量,满足聚氨酯发泡工艺要求,产品纯度达 99.9%,水分含量≤3ppm,酸度≤0.001%。该产品与 HFC-365mfc、HFC-245fa 等环保发泡剂配伍性良好,可提升泡沫的闭孔率和热导率,降低发泡剂用量 15%,同时减少 VOCs 排放。巨申新材的发泡剂专门烃类氯化物已应用于美的、海尔等家电企业的冰箱生产,以及万科、碧桂园等房地产企业的建筑保温项目,凭借稳定的质量和性能优势,市场占有率逐年提升。巨申烃类氯化物兼具阻燃增塑特性,适配PVC电缆、防火涂料等高级场景。上海涂料溶剂烃类氯化物哪家好
巨申烃类氯化物严控短链成分,符合《斯德哥尔摩公约》及国内环保标准。河北聚氨脂发泡剂烃类氯化物哪家好
2026 年中国烃类氯化物行业市场规模预计达到 532 亿元,同比增长 6.40%,延续温和扩张态势。增长动能主要来自三个方面:一是 R32 制冷剂产能释放带动二氯甲烷刚性需求,二是新能源汽车锂电池隔膜溶剂替代升级,三是医药中间体出口订单增长对高纯度三氯甲烷的拉动。2025 年全国氯化烷烃总产量达 220 万吨,行业平均产能利用率达 79.4%,较 2024 年提升 2.1 个百分点,表明供给端已从粗放扩张转向精益匹配。全球市场方面,2025 年二氯乙烷市场规模达 196.95 亿美元,预计 2026 年增长至 210.44 亿美元,同比增长 6.9%。亚太地区凭借完整的产业链配套和成本优势,正成为全球烃类氯化物产能转移的主要承接地,中国产能占全球比重已达 48%,稳居世界一位生产大国地位。河北聚氨脂发泡剂烃类氯化物哪家好
浙江巨申新材料科技有限公司是一家有着先进的发展理念,先进的管理经验,在发展过程中不断完善自己,要求自己,不断创新,时刻准备着迎接更多挑战的活力公司,在浙江省等地区的化工中汇聚了大量的人脉以及**,在业界也收获了很多良好的评价,这些都源自于自身的努力和大家共同进步的结果,这些评价对我们而言是比较好的前进动力,也促使我们在以后的道路上保持奋发图强、一往无前的进取创新精神,努力把公司发展战略推向一个新高度,在全体员工共同努力之下,全力拼搏将共同浙江巨申新材料科技供应和您一起携手走向更好的未来,创造更有价值的产品,我们将以更好的状态,更认真的态度,更饱满的精力去创造,去拼搏,去努力,让我们一起更好更快的成长!


- 青海制冷剂烃类氯化物 2026-10-27
- 黑龙江有机硅烃类氯化物24小时服务 2026-10-27
- 吉林气烟雾推进剂烃类氯化物什么价格 2026-10-27
- 青海涂料溶剂烃类氯化物加工厂 2026-10-27
- 山西发泡剂烃类氯化物包括什么 2026-10-27
- 江西气烟雾推进剂烃类氯化物加工厂 2026-10-27
- 湖北气烟雾推进剂烃类氯化物原料 2026-10-27
- 山西清洗剂烃类氯化物 2026-10-27
- 贵州清洗剂烃类氯化物分类 2026-10-27
- 制冷剂烃类氯化物生产厂家 2026-10-27
- 江苏喷漆气雾罐烃类氯化物成交价 2026-10-27
- 吉林涂料溶剂烃类氯化物厂家直销 2026-10-27