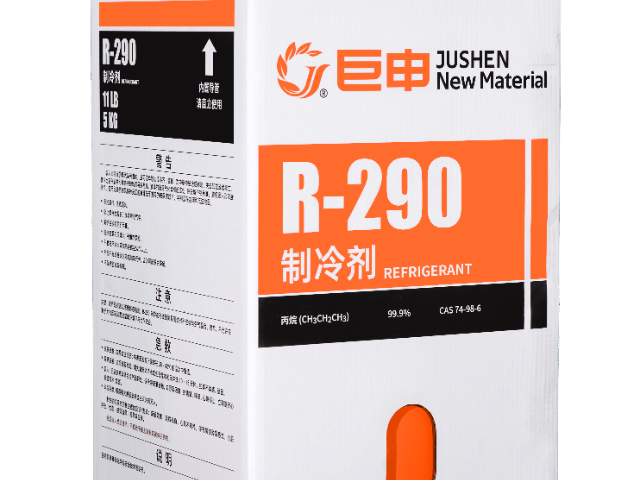
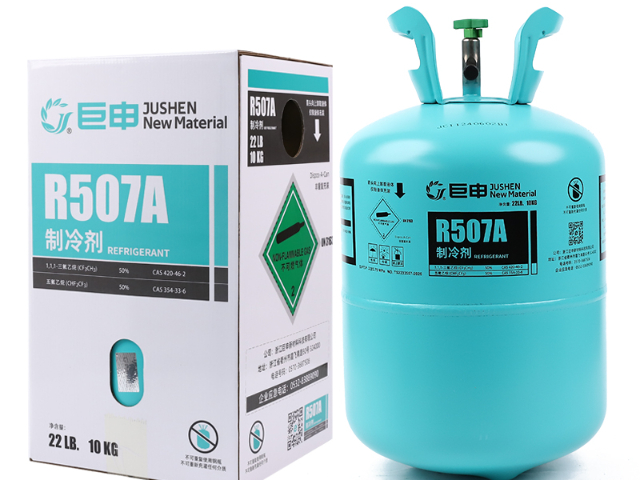
- 品牌
- 巨申
- 型号
- 烃类氯化物
国际前列期刊《Nature Catalysis》报道了一项突破性研究,开发出基于铜和钯催化剂配合 NaNO₃促进剂的含氯废物资源化利用技术。该技术可将含氯烃类废物,包括固体氯化聚合物和液体氯化溶剂,氧化释放氯气并用于新的氯化反应,实现氯资源循环利用。实验表明,该技术对聚氯乙烯废塑料的氯回收率达 92%,对废氯化溶剂的氯回收率达 95%,回收氯气可直接用于烃类氯化反应,品质与新鲜氯气相当。该技术解决了传统含氯废物焚烧产生二噁英、填埋污染地下水的环境问题,同时降低新鲜氯气消耗 30%,减少碳排放 35%。浙江巨申新材料等企业已引进该技术,建设年处理 5 万吨含氯废物示范装置,预计 2027 年投产运行,将为行业绿色发展提供重要技术支撑。作为制冷剂主要原料,巨申烃类氯化物助力低GWP制冷剂研发,适配低温场景。宁夏清洗剂烃类氯化物原料
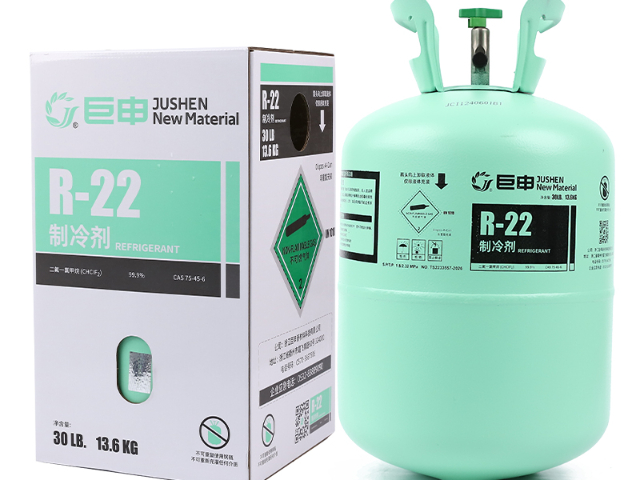
国内二氯甲烷市场长期处于供给过剩状态,企业纷纷拓展海外市场消化产能。2025 年国内二氯甲烷出口总量同比增长 44.4%,海外需求成为拉动国内出货的重要增量。华东地区需求占比达 40%,是全国比较大消费市场,主要集中在医药合成溶剂、涂料脱漆剂、聚氨酯发泡剂等传统领域。近年来下游消费结构持续重构,R32 制冷剂生产已成为二氯甲烷一位大应用领域,占比超过 35%。供给端方面,头部企业开工率维持在 85% 以上,而中小企业开工率普遍不足 50%,产能分化特征明显。价格方面,2026 年二氯甲烷价格中枢维持在 2800-3200 元 / 吨区间,较 2024 年低点回升 15%,但受产能过剩压制,大幅上涨空间有限。出口市场主要面向东南亚、中东和南美地区,中国产品凭借性价比优势占据当地 60% 以上市场份额。天津烃类氯化物原料巨申依托自动化规模化产能压缩成本,以高级品质实现亲民定价,综合性价比远超行业同类产品。
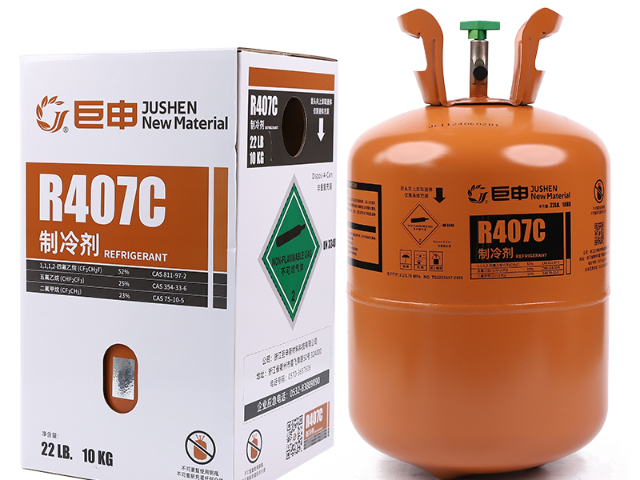
氯化石蜡作为长链烃类氯化物,氯含量在 30%-70% 之间,具备阻燃、电绝缘、价廉等优点,较广用于皮革、纺织、电缆、橡胶等制品。然而,短链氯化石蜡(SCCPs)因持久性有机污染问题被《斯德哥尔摩公约》限制使用。浙江巨申在氯化石蜡生产中建立了严格的质量控制体系,采用先进的连续氯化工艺,通过精确控制反应温度和氯气流量,确保产品中 SCCPs 含量低于 0.1%,符合欧盟 REACH 法规和国内环保要求。公司的氯化石蜡产品分为 42%、52%、70% 三种氯含量规格,其中 52% 氯化石蜡主要用于 PVC 制品增塑剂和阻燃剂,70% 氯化石蜡则用于电缆料和橡胶制品的阻燃填充剂。巨申新材还开发了环保型氯化石蜡替代品,通过与马来酸酐接枝改性,提升产品相容性和稳定性,满足高级市场对环保材料的需求。
甲烷氯化物包括一氯甲烷、二氯甲烷、三氯甲烷(氯仿)和四氯化碳,是烃类氯化物中应用较广的家族之一。二氯甲烷作为优良溶剂,常用于金属清洗剂、脱脂剂、萃取剂和聚氨酯发泡剂;一氯甲烷则是生产有机硅的关键原料;三氯甲烷在医药合成中扮演重要角色。浙江巨申建成了年产 1 万吨甲烷氯化物生产线,采用甲醇氢氯化法生产一氯甲烷,再通过热氯化工艺制备二氯甲烷和三氯甲烷,实现了产品系列化生产。公司的二氯甲烷产品通过深度净化技术,纯度达 99.99%,水分含量≤3ppm,符合医用级标准,已应用于浙江多家医院的医疗设备清洗和药物合成。巨申新材还针对不同应用场景开发定制化产品,如用于电子清洗的低残留二氯甲烷、用于聚氨酯发泡的高稳定性二氯甲烷,在华东市场占有率达 20% 以上。国内烃类氯化物市场分层明显,低端通用产品饱和内卷,适配精密带电场景的高纯改性产品缺口极大。

中国烃类氯化物企业正加快国际化布局,从产品出口向全球资源配置转变。巨化股份在东南亚建设生产基地,利用当地丰富的油气资源和低廉的劳动力成本,贴近市场服务客户,规避国际贸易壁垒。东岳集团在欧洲设立研发中心和销售公司,引进高级技术人才,开发欧洲市场高级客户,品牌国际影响力持续提升。鲁西化工通过合资合作方式进入中东市场,与当地企业共建甲烷氯化物装置,实现技术和管理输出。企业国际化呈现新特点:从单纯产品出口转向技术、标准、品牌、服务多维度输出;从发展中国家向发达国家市场拓展;从贸易型投资向产业型投资升级。国际化布局有效应对国际贸易摩擦风险,2025 年海外营收占头部企业总营收比重已达 25-35%。同时,企业积极参与国际标准制定,在甲烷氯化物产品标准、安全规范等领域发出中国声音,国际话语权不断增强。"十四五" 期间,预计将有 3-5 家企业进入全球烃类氯化物行业首要梯队,成为具有国际竞争力的跨国企业。采用闭环生产模式,巨申烃类氯化物可循环利用,降低企业原料损耗。云南清洗剂烃类氯化物24小时服务
氯丙烯采用先进丙烯高温氯化工艺,精细控温控氯突破纯度瓶颈,成就高活性中间体。宁夏清洗剂烃类氯化物原料
中国烃类氯化物产能呈现明显的区域集群特征,华东、山东、华南三大产区合计占全国产能 85% 以上。华东地区以江苏、浙江为主要,依托氟化工产业基础,形成甲烷氯化物 - 制冷剂完整产业链,巨化股份、梅兰化工等企业集聚,产能占全国 42%。山东产区以淄博、聊城为中心,东岳集团、鲁西化工、新龙科技等企业形成规模化生产基地,产能占全国 31%,主要面向北方市场和出口。华南产区以广西田东为主要,鲁北化工锦亿科技垄断区域供应,产能占全国 12%,辐射珠三角和东南亚市场。消费端同样呈现区域集中,华东地区消费占比 40%,主要集中在医药、电子、制冷剂产业;华南地区消费占比 25%,以涂料、胶粘剂产业为主;华北地区消费占比 20%,以农药、聚氨酯产业为主。区域供需错配催生跨区域调运,华东产品南下、山东产品西进成为常态。宁夏清洗剂烃类氯化物原料
浙江巨申新材料科技有限公司汇集了大量的优秀人才,集企业奇思,创经济奇迹,一群有梦想有朝气的团队不断在前进的道路上开创新天地,绘画新蓝图,在浙江省等地区的化工中始终保持良好的信誉,信奉着“争取每一个客户不容易,失去每一个用户很简单”的理念,市场是企业的方向,质量是企业的生命,在公司有效方针的领导下,全体上下,团结一致,共同进退,**协力把各方面工作做得更好,努力开创工作的新局面,公司的新高度,未来浙江巨申新材料科技供应和您一起奔向更美好的未来,即使现在有一点小小的成绩,也不足以骄傲,过去的种种都已成为昨日我们只有总结经验,才能继续上路,让我们一起点燃新的希望,放飞新的梦想!


- 青海制冷剂烃类氯化物 2026-10-27
- 黑龙江有机硅烃类氯化物24小时服务 2026-10-27
- 吉林气烟雾推进剂烃类氯化物什么价格 2026-10-27
- 青海涂料溶剂烃类氯化物加工厂 2026-10-27
- 山西发泡剂烃类氯化物包括什么 2026-10-27
- 江西气烟雾推进剂烃类氯化物加工厂 2026-10-27
- 湖北气烟雾推进剂烃类氯化物原料 2026-10-27
- 山西清洗剂烃类氯化物 2026-10-27
- 贵州清洗剂烃类氯化物分类 2026-10-27
- 制冷剂烃类氯化物生产厂家 2026-10-27
- 江苏喷漆气雾罐烃类氯化物成交价 2026-10-27
- 吉林涂料溶剂烃类氯化物厂家直销 2026-10-27