财务数据迁移后的校验工作是保障迁移数据准确性的一道防线,细致地开展,确保迁移后的数据能够满足企业财务工作的需求。校验工作应从多个维度展开,首先进行账证核对,将目标系统中的记账凭证与原始凭证进行比对,检查凭证编号、会计科目、借贷方向、金额等信息是否一致,确保凭证数据准确无误。其次进行账账核对,核对总账与明细账、明细账与日记账之间的数据是否相符,如总账中“应收账款”科目的余额应与各明细客户的应收账款余额合计一致,避免出现账账不符的情况。同时,还需进行数据完整性校验,检查目标系统中是否存在缺失的财务数据,如某一会计期间的凭证数据、固定资产卡片信息等,确保迁移数据的完全性。此外,可通过对比迁移前后的财务报表数据,如资产负债表、利润表中的关键指标,验证迁移后数据的逻辑一致性,若发现报表数据存在差异,需追溯查找问题根源,及时进行修正,直至所有校验指标均符合要求。财务数据迁移后需验证目标系统的查询与统计功能,确保财务人员能够快速准确地调取数据并生成所需报表。黑河数据迁移文档
财务数据迁移中的应收应付款项数据迁移,直接关系到企业的资金往来和债权债务管理,必须确保数据的准确性和完整性。迁移前,需对往来款项进行清理,与客户、供应商进行对账,核实应收账款、应付账款的余额、账龄、交易明细等信息,对于存在争议的往来款项,及时组织业务部门和财务部门进行核实处理,确保源数据的真实性。在数据梳理过程中,需明确往来款项的关键字段,如客户/供应商编码、名称、联系方式、欠款金额、欠款日期、账龄区间等,确保这些字段在迁移过程中不丢失、不错乱。对于源系统中往来款项的辅助核算信息,如部门核算、项目核算等,需与目标系统的辅助核算设置进行匹配,建立准确的映射关系。迁移完成后,需进行往来款项专项校验,核对目标系统中各客户、供应商的往来余额与源系统是否一致,检查账龄分析结果是否准确,通过抽查部分往来交易明细,验证迁移数据的完整性和正确性,确保企业能够凭借迁移后的往来数据准确开展资金催收、付款审批等工作。佳木斯数据迁移技术财务数据迁移前需对源系统中的会计凭证、账簿、报表等核心数据进行梳理。
SQL数据迁移中的风险防控需建立全流程管控机制,提前识别潜在风险并制定应对预案,确保迁移过程平稳可控。迁移前期风险主要包括源库性能瓶颈、目标库配置不当及工具兼容性问题,应对措施为迁移前对源库进行性能压测,优化目标库参数(如调整缓存大小),并通过小批量测试验证工具适配性。迁移实施阶段风险包括数据传输中断、主键重复、锁等待超时及日志解析失败,例如网络中断导致数据同步终止,需提前部署断点续传功能;主键重复需在迁移前清理重复数据,迁移时开启检测机制。业务切换阶段风险主要是切换后目标库性能不足或数据不一致,需提前进行业务压力测试,验证目标库承载能力;切换前执行数据校验,确保增量数据同步完成;制定回滚方案,若切换后出现严重问题,可快速切回源库。迁移后风险包括旧数据泄露、目标库安全漏洞,需对源库数据进行清理,为目标库配置防火墙、开启审计日志,并定期备份数据。同时,全程记录迁移日志,包括迁移时间、操作步骤、错误信息及处理结果,便于问题追溯与复盘。
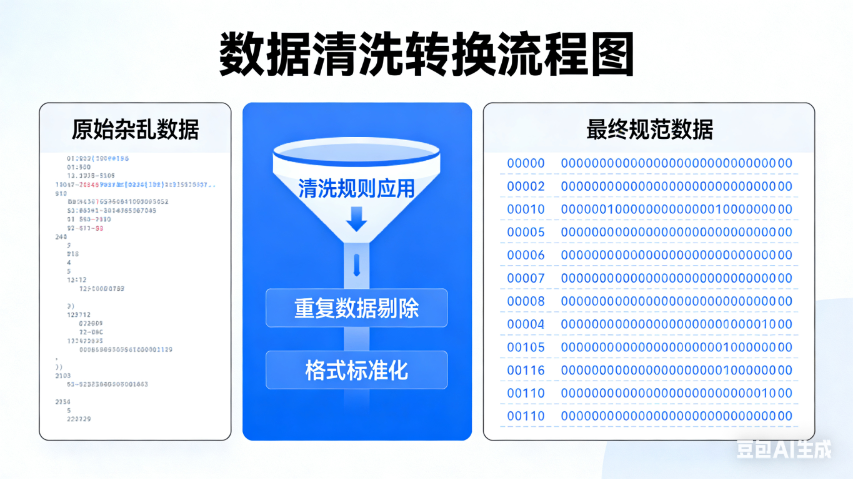
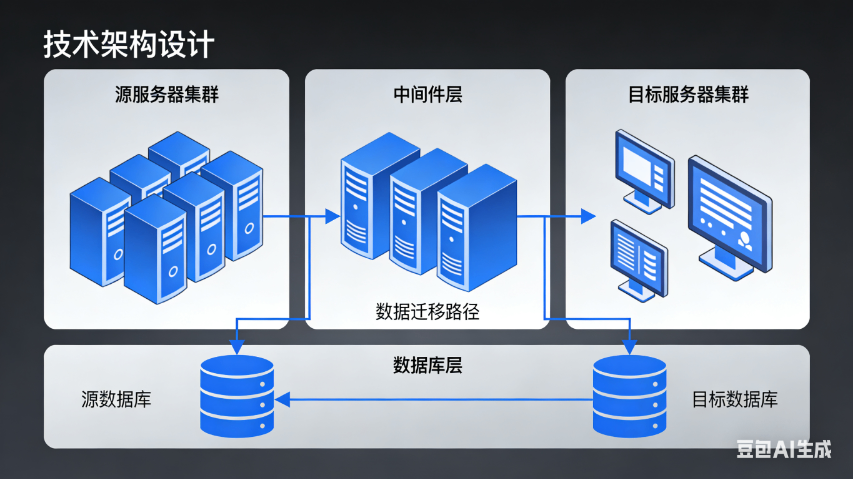
财务数据迁移中应对多源异构数据的挑战,需要构建统一的数据整合框架,实现不同来源、不同格式数据的高效迁移。多源异构数据通常来源于企业内部的不同财务系统(如总账系统、进销存系统、固定资产系统)、外部合作单位的数据源(如银行对账单、供应商发票数据)以及手工录入的Excel数据等,其格式、结构、编码规则存在较大差异。首先,需进行数据源调研,梳理各数据源的位置、格式、数据量、更新频率及业务含义,建立数据源清单。其次,构建数据整合中间层,通过ETL(抽取、转换、加载)工具或自定义程序,将不同来源的数据抽取至中间层,在中间层完成数据清洗、格式转换、编码统一、数据融合等工作,将异构数据转换为统一的结构化数据。例如,将不同系统中“客户编码”的不同编码规则统一为目标系统的编码规则,将Excel中的文本格式数据转换为数据库支持的数值格式。数据整合完成后,再将统一格式的数据加载至目标系统。整个过程中,需建立数据质量监控机制,对各环节的数据进行校验,确保整合后的数据准确、完整,为后续迁移工作奠定基础。执行SQL数据迁移时需制定详细时间表,明确各环节责任人,关键节点组织评审确保迁移有序推进。
财务数据迁移中的试迁移工作,是验证迁移方案可行性和发现潜在问题的重要手段,必须在正式迁移前开展。试迁移的环境应与正式迁移环境保持一致,包括源系统配置、目标系统配置、迁移工具、网络环境等,确保试迁移结果具有参考价值。试迁移的范围应涵盖所有类型的财务数据,如总账数据、往来数据、固定资产数据等,选择具有代表性的数据批次进行迁移,如包含不同业务类型、不同金额范围、不同会计期间的数据。试迁移过程中,严格按照正式迁移的流程和步骤操作,记录迁移过程中的各项指标,如迁移时间、数据量、错误率、成功率等,并对迁移后的 data 进行 校验,包括数据准确性、完整性、一致性及系统可用性等方面。对于试迁移中发现的问题,如数据转换错误、加载失败、系统响应缓慢等,及时组织相关人员分析原因,调整迁移方案、优化转换规则或升级系统配置,然后进行多次试迁移,直至迁移成功率、数据准确率等指标达到预期标准。只有通过充分的试迁移验证,才能确保正式迁移工作顺利开展,降低迁移风险。财务数据迁移的应急响应机制需提前建立,针对迁移过程中可能出现的系统故障、数据丢失等问题制定应对预案。黑龙江核算系统数据迁移
涉及跨系统财务数据迁移时,要提前解决数据格式不兼容问题。黑河数据迁移文档
财务数据迁移中针对云财务系统的迁移特点,需要制定适配云环境的迁移策略,确保数据迁移的安全和高效。云财务系统具有虚拟化、弹性扩展、按需付费等特点,因此在迁移前需对云环境进行充分调研,了解云服务提供商的服务类型、数据存储方式、安全保障措施、接口规范等信息,选择符合企业需求的云服务方案。在数据迁移过程中,需重点关注数据传输的安全性,由于数据需要从本地系统传输至云端,需采用加密传输技术,如SSL加密,防止数据在传输过程中被窃取或篡改。同时,根据云财务系统的弹性扩展能力,合理调整迁移资源配置,如在数据量较大时临时增加云服务器的计算和存储资源,提高迁移效率。云财务系统的权限管理更为精细,需按照云服务的权限管理规范,为不同用户分配相应的云资源访问权限和数据操作权限,确保数据安全。迁移完成后,需对云财务系统的性能进行测试,检查数据查询、报表生成等操作的响应速度,验证云系统的稳定性和可用性,同时做好数据备份工作,利用云服务提供商的备份服务,将数据备份至云端的不同区域,提高数据的安全性和可恢复性。黑河数据迁移文档
黑龙江元格科技有限公司是一家有着雄厚实力背景、信誉可靠、励精图治、展望未来、有梦想有目标,有组织有体系的公司,坚持于带领员工在未来的道路上大放光明,携手共画蓝图,在黑龙江省等地区的数码、电脑行业中积累了大批忠诚的客户粉丝源,也收获了良好的用户口碑,为公司的发展奠定的良好的行业基础,也希望未来公司能成为*****,努力为行业领域的发展奉献出自己的一份力量,我们相信精益求精的工作态度和不断的完善创新理念以及自强不息,斗志昂扬的的企业精神将**黑龙江元格供应和您一起携手步入辉煌,共创佳绩,一直以来,公司贯彻执行科学管理、创新发展、诚实守信的方针,员工精诚努力,协同奋取,以品质、服务来赢得市场,我们一直在路上!