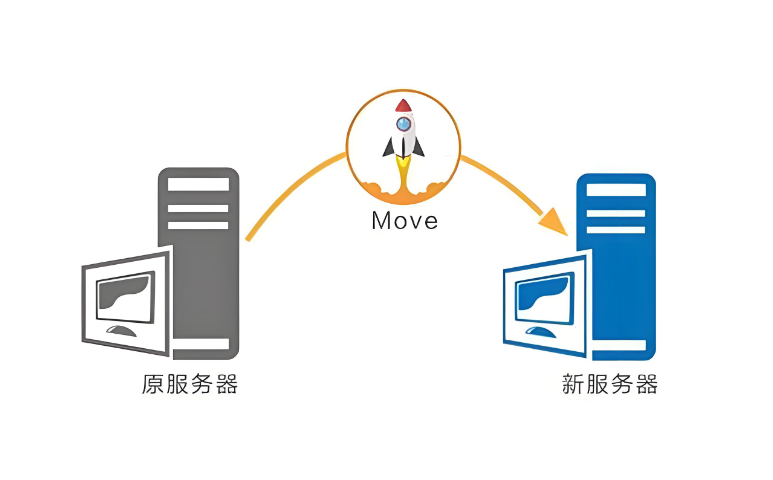
财务数据迁移中的数据备份工作,是应对迁移过程中数据丢失、损坏等风险的重要保障,必须制定完善的备份策略并严格执行。备份工作应贯穿于迁移前、迁移中、迁移后整个流程,迁移前需对源系统中的全部财务数据进行完整备份,采用“本地备份+异地备份”的方式,将备份数据存储在不同的存储设备和地点,防止因本地存储设备故障导致备份数据丢失。迁移过程中,对于提取、转换后的每一批次数据,在加载到目标系统前都需进行临时备份,一旦加载过程中出现问题,可及时使用备份数据重新进行加载,避免重复进行数据提取和转换工作,提高问题解决效率。迁移完成后,需对目标系统中的迁移数据进行完整备份,并与源系统备份数据一同妥善保管。同时,建立备份数据的恢复测试机制,定期对备份数据进行恢复测试,检查备份数据的完整性和可用性,确保在发生数据灾难时能够快速、准确地恢复数据,大限度降低数据丢失带来的损失。SQL数据迁移中的跨版本迁移需先将源库升级至过渡版本,解决版本兼容性问题后再迁移至目标库。牡丹江数据迁移案例
财务数据迁移过程中的风险防控是确保迁移工作顺利推进的重要保障,需要建立全流程的风险管控机制,提前识别、有效应对各类潜在风险。在迁移前期,主要风险包括迁移方案不完善、数据梳理不彻底等,针对此类风险,需组织多部门人员对迁移方案进行评审,确保方案的可行性,同时加强数据梳理环节的审核力度,建立数据梳理台账,明确责任人。迁移实施过程中,可能面临源系统故障、数据转换错误、加载失败等风险,对此需提前对源系统进行 检测,确保其运行稳定,在转换和加载环节设置多重校验节点,实时监控数据处理情况,及时发现并解决问题。迁移后期,风险主要集中在数据校验不严格、系统适配性差等方面,需制定详细的校验流程和标准,组织财务人员和IT人员共同参与校验,同时对目标系统的运行情况进行持续监控,检查系统是否能够正常处理迁移后的数据,是否存在响应缓慢、功能异常等问题,确保迁移工作风险可控。佳木斯销售管理系统数据迁移会计核算SQL数据迁移后的验收工作需由业务、IT、审计多部门联合开展,对照验收标准检验数据质量与系统性能。
财务数据迁移的前期数据梳理工作是决定迁移质量的关键前提,其重要性不亚于迁移实施本身。在这一阶段,工作人员需要对企业现有财务数据进行 、细致的清查,明确数据的来源、存储位置、格式类型及业务含义。首先,要针对不同系统中的财务数据进行分类整理,如将传统财务软件中的数据、Excel表格中的手工录入数据、ERP系统中的关联数据等逐一区分。其次,需对数据的完整性进行核查,检查是否存在缺失的关键字段,如凭证编号、会计科目、金额、日期等,对于缺失数据要及时与相关业务部门沟通补充。同时,要开展数据清洗工作,处理重复数据、错误数据及无效数据,例如对同一笔业务的重复录入数据进行合并,对金额录入错误的数据进行修正,对已过期的冗余数据进行剔除。数据梳理过程中,还需建立数据映射关系表,明确源数据与目标系统数据字段的对应关系,确保迁移后数据的逻辑一致性,为后续的数据转换和加载工作提供清晰的指引。
财务数据迁移中的试迁移工作,是验证迁移方案可行性和发现潜在问题的重要手段,必须在正式迁移前开展。试迁移的环境应与正式迁移环境保持一致,包括源系统配置、目标系统配置、迁移工具、网络环境等,确保试迁移结果具有参考价值。试迁移的范围应涵盖所有类型的财务数据,如总账数据、往来数据、固定资产数据等,选择具有代表性的数据批次进行迁移,如包含不同业务类型、不同金额范围、不同会计期间的数据。试迁移过程中,严格按照正式迁移的流程和步骤操作,记录迁移过程中的各项指标,如迁移时间、数据量、错误率、成功率等,并对迁移后的 data 进行 校验,包括数据准确性、完整性、一致性及系统可用性等方面。对于试迁移中发现的问题,如数据转换错误、加载失败、系统响应缓慢等,及时组织相关人员分析原因,调整迁移方案、优化转换规则或升级系统配置,然后进行多次试迁移,直至迁移成功率、数据准确率等指标达到预期标准。只有通过充分的试迁移验证,才能确保正式迁移工作顺利开展,降低迁移风险。SQL数据迁移中的视图与函数迁移需重新编译目标库对象,解决语法差异问题,验证视图查询结果与源库一致。
财务数据迁移中的应收应付款项数据迁移,直接关系到企业的资金往来和债权债务管理,必须确保数据的准确性和完整性。迁移前,需对往来款项进行清理,与客户、供应商进行对账,核实应收账款、应付账款的余额、账龄、交易明细等信息,对于存在争议的往来款项,及时组织业务部门和财务部门进行核实处理,确保源数据的真实性。在数据梳理过程中,需明确往来款项的关键字段,如客户/供应商编码、名称、联系方式、欠款金额、欠款日期、账龄区间等,确保这些字段在迁移过程中不丢失、不错乱。对于源系统中往来款项的辅助核算信息,如部门核算、项目核算等,需与目标系统的辅助核算设置进行匹配,建立准确的映射关系。迁移完成后,需进行往来款项专项校验,核对目标系统中各客户、供应商的往来余额与源系统是否一致,检查账龄分析结果是否准确,通过抽查部分往来交易明细,验证迁移数据的完整性和正确性,确保企业能够凭借迁移后的往来数据准确开展资金催收、付款审批等工作。财务数据迁移后需验证目标系统的查询与统计功能,确保财务人员能够快速准确地调取数据并生成所需报表。牡丹江数据迁移案例
SQL数据迁移后的长效运维机制需建立,定期监控目标库运行状态、校验数据一致性,及时处理潜在数据问题。牡丹江数据迁移案例
财务数据迁移中的成本控制工作,需要在保证迁移质量的前提下,合理控制迁移过程中的各项费用支出,提高迁移工作的经济效益。迁移成本主要包括人力成本、工具成本、硬件成本、培训成本、审计成本等。在迁移方案制定阶段,需进行成本预算编制,根据迁移任务的工作量和难度,估算各项成本支出,制定成本控制目标。在人力成本控制方面,合理调配内部人员,充分发挥现有财务和IT人员的作用,减少外部咨询人员的聘用数量,对于关键技术环节可选择性聘请外部人员提供支持。在工具成本控制方面,优先选择开源或企业现有的数据迁移工具,如需购买商业工具,需进行多方比价,选择性价比高的工具产品。在硬件成本控制方面,对于本地系统迁移,可对现有硬件设备进行评估,升级改造可利用的设备,避免盲目购置新设备;对于云系统迁移,可根据实际需求按需选择云资源,避免资源浪费。在培训和审计成本控制方面,制定的培训和审计计划,突出重点内容,提高培训和审计效率,降低相关费用。迁移过程中,定期进行成本核算,对比实际成本与预算成本的差异,分析原因并采取措施调整,确保迁移成本控制在预算范围内。牡丹江数据迁移案例
黑龙江元格科技有限公司汇集了大量的优秀人才,集企业奇思,创经济奇迹,一群有梦想有朝气的团队不断在前进的道路上开创新天地,绘画新蓝图,在黑龙江省等地区的数码、电脑中始终保持良好的信誉,信奉着“争取每一个客户不容易,失去每一个用户很简单”的理念,市场是企业的方向,质量是企业的生命,在公司有效方针的领导下,全体上下,团结一致,共同进退,**协力把各方面工作做得更好,努力开创工作的新局面,公司的新高度,未来黑龙江元格供应和您一起奔向更美好的未来,即使现在有一点小小的成绩,也不足以骄傲,过去的种种都已成为昨日我们只有总结经验,才能继续上路,让我们一起点燃新的希望,放飞新的梦想!