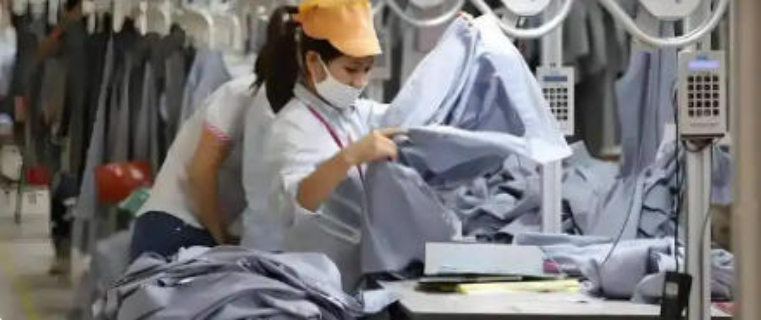
覆盖化纤原料生产、纺纱、织造、印染、后整理、设计研发、成品加工、外贸销售、物流配套等全流程环节,产业链上下游衔接紧密、配套完善、响应**,能够快速适配全球市场的各类贸易需求。从原料端来看,国内棉花、化纤、羊毛等纺织原料产能充足,同时具备成熟的原料进口采购体系,可快速整合全球质量原料资源,为纺织品生产提供稳定保障;生产加工环节,从低端批量代工到**定制化生产,从常规面料织造到功能性、智能化面料研发,各类产能全覆盖,能够满足不同**、不同客户的差异化订单需求;配套服务方面,纺织印染、辅料生产、包装加工、质量检测等配套产业高度集聚,产业集群效应***,有效降低生产与贸易成本,提升订单交付效率。在进出口贸易中,全产业链优势体现为极强的订单响应能力与抗风险能力,面对海外客户的紧急订单、定制化订单、小批量多品类订单,国内企业可快速完成原料调配、生产加工、质检交付,远超周边**的供应链效率。同时,完整的产业链也为行业技术迭代、产品创新提供了支撑。能够快速将新技术、新工艺转化为出口产品,持续优化进出口产品结构,巩固我国在全球纺织供应链中的**枢纽地位。#段落九:纺织品进出口贸易政策支持体系完善的外贸扶持政策体系。循环原料慢慢替换传统新纤维。家用纺织品进出口
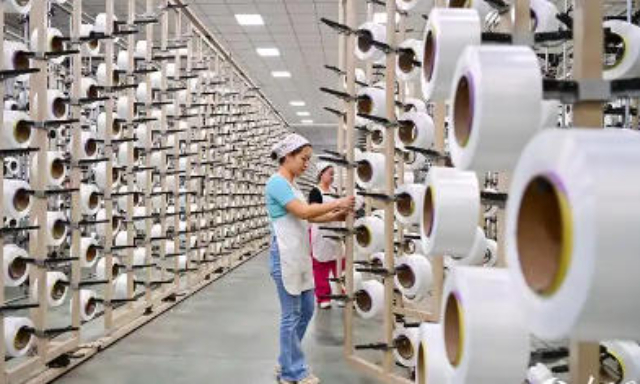
深刻影响全球纺织品进出口贸易格局。当前,越南、柬埔寨、印尼、孟加拉等东南亚**成为全球中低端纺织品加工出口**区域,依托低廉的人力成本、土地成本,以及欧美给予的关税优惠政策,在低端棉制服饰、化纤成衣、基础家纺产品出口领域,对我国传统出口市场形成明显分流冲击。大量海外低端纺织订单从国内转移至东南亚,导致我国中低端纺织品出口份额持续承压,行业低端产能竞争愈发激烈。但同时,我国与东南亚纺织贸易并非完全竞争关系,存在***的互补空间,形成了“**供料、东南亚加工”的区域贸易格局。我国凭借完善的面料、辅料、原料产能优势,持续向东南亚**出口纺织纱线、面料、辅料、生产设备等中间产品,东南亚**完成成衣加工后出口欧美市场,形成区域纺织产业链协同体系。这种互补格局让我国在区域纺织贸易中持续占据上游**位置,中间品纺织品出口规模持续增长,对冲了成品出口分流的压力。当前。我国纺织外贸企业主动调整竞争策略,逐步退出低附加值、劳动密集型的低端成衣加工环节,聚焦**面料、功能性产品、品牌设计、技术研发等高附加值领域,与东南亚**形成错位竞争;同时深化区域产业链合作,依托RCEP政策红利,加强与东南亚**的纺织贸易协同。如东纺织品进出口管理港口基建夯实纺织品出海根基。
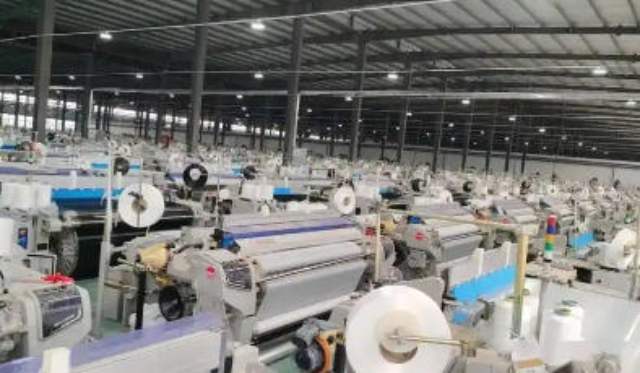
采购商更加看重产品检测报告与功能认证,外贸企业提前完成各项**性能资质认证,保障产品顺利通关落地目标市场,伴随各行各业精细化发展持续深化,功能性纺织品未来进出口增长潜力依旧充足,持续拉动整体纺织外贸行业向上发展。(字数795)##第九段劳动力资源结构变化缓慢推动全球纺织品制造产能跨国转移,进而改变全球纺织品进出口货源分布格局,纺织行业属于劳动密集型产业,纺纱、成衣缝制、家纺手工加工等工序需要充足熟练产业工人支撑,不同**和地区人力成本、用工缺口变化直接引导纺织产能跨区域布局。老牌发达经济体早年依托完善工业基础率先建立规模化纺织全产业链,伴随本土人力薪酬逐年上涨、用工资源向高新产业倾斜,本土低端织造、成衣缝制产能逐步向外转移,本土*留存**面料研发、品牌设计、**成衣定制等高附加值环节,日常大众纺织品高度依赖境外进口,成为全球纺织品**消费进口市场。部分新兴经济体依托充沛适龄劳动力、低廉用工成本、地方产业扶持政策吸引中低端纺织产能落地,从零散作坊起步逐步搭建完整纺纱织布、成衣加工产业链,依托成本优势承接全球大批量中低端服饰、坯布外贸订单,快速成长为新兴纺织品出口货源地。
随着全球工业升级、公共卫生体系完善、基础设施建设提速,**市场需求持续扩容。从出口情况来看,我国产业用纺织品产能规模、技术水平持续提升,常规防护纺织品、土工织物、过滤材料等产品出口稳居全球前列,凭借高性价比、稳定供货能力获得全球市场认可。尤其是医疗防护、**过滤类纺织品,在全球公共卫生防护、生态环境治理需求带动下,进出口贸易保持长期活跃。**领域方面,汽车轻量化纺织材料、航空特种纺织品、智能传感纺织材料等**产品进口依赖度较高,国内企业正加速技术研发,逐步实现进口替代,同时推动**产品出口突破。产业用纺织品的进出口贸易,不*拓宽了我国纺织外贸的市场边界,更推动纺织产业从传统民生消费品向**工业配套材料转型,大幅提升了纺织行业的产业价值与科技含量。当前,各国对产业用纺织品的质量标准、安全认证、**指标要求持续提升,倒逼外贸企业加强技术研发、规范生产流程,持续提升产品**竞争力。#段落八:纺织品进出口产业链配套优势分析完整的全产业链配套体系。是我国纺织品进出口贸易能够长期保持全球**、具备***市场韧性的****优势,也是区别于其他纺织贸易大国的**竞争力。我国拥有全球**完整的纺织产业链。一站式辅料采购稳固客商合作。
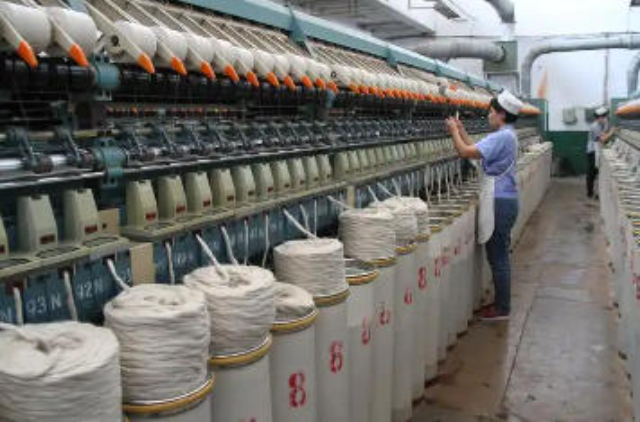
全球经贸格局稳步演进背景下,纺织品进出口始终是各国商贸往来中的支柱型产业门类,依托纺织原料供给、加工制造、终端分销完整产业链,在**货物贸易体系里占据长期稳固的市场份额。从产业链上游来看,棉花、化纤、羊毛、蚕丝等基础原料的跨境流通是纺织品进出口运转的先决条件,不同产区依托本土自然禀赋与种养技术形成差异化原料供给优势,温带产区盛产质量陆地棉,高寒牧区产出细密羊毛,亚热带桑蚕养殖集群源源不断输出天然蚕丝,化工产业成熟区域则规模化生产涤纶、锦纶等化纤原料,各类原料经由海陆物流通道销往全球各地织造工厂,为下游成衣、家纺、产业用纺织品生产筑牢原料根基。中游制造环节汇聚纺纱、织布、印染、成衣缝制多个细分工序,全球纺织制造产能经过数十年产业转移逐步形成区域分工格局,多地依托劳动力资源、产业配套、基建条件搭建集约化纺织产业园,园区内上下游企业就近完成坯布织造、面料后整理、服饰剪裁加工,大幅压缩中间流转成本,提升成品出货效率。下游进出口贸易衔接商超、品牌经销商、跨境电商平台、工业采购商多元采购主体,民用纺织品涵盖床上用品、家居布艺、四季服饰、针织内衣。医用织物需求常年保持稳增长。河南纺织品进出口价格行情
品牌深耕线下商超铺建销售网。家用纺织品进出口
越来越多纺织外贸企业加速布局海外新兴市场,通过参加区域性展会、搭建海外分销网络、适配当地消费习惯调整产品体系,持续提升新兴市场渗透率,推动出口市场格局持续优化。#段落三:纺织品进口品类结构与供应链价值相较于纺织品出口的规模化优势,我国纺织品进口呈现精细化、**化、补缺型的发展特征,进口品类紧密贴合国内纺织产业升级与**消费需求,是完善国内纺织供应链、提升产业品质的重要支撑。我国纺织品进口主要集中在**纺织原料、特种功能性面料、**辅料、**家纺成品及小众特色纺织品类,低端标准化纺织品进口规模持续缩减,进口结构持续向高附加值领域倾斜。在原料进口方面,***长绒棉、特种化纤、羊毛、真丝等质量天然原料与**化工原料是**进口品类,国内**纺织产能对进口质量原料的依存度较高,这类原料是生产**面料、轻奢服饰、**家纺产品的基础,直接决定终端产品的品质与市场竞争力。面料进口领域,欧美、日韩生产的**功能性面料、高精密织造面料、**印染面料占据主要份额,这类面料具备抗静电、***、防水、透气等特殊功能,***应用于**服饰、户外用品、医疗产业用纺织品等领域,弥补了国内**面料产能的短板。同时,随着国内消费升级。家用纺织品进出口
南通千华梓水国际贸易有限公司汇集了大量的优秀人才,集企业奇思,创经济奇迹,一群有梦想有朝气的团队不断在前进的道路上开创新天地,绘画新蓝图,在江苏省等地区的纺织、皮革中始终保持良好的信誉,信奉着“争取每一个客户不容易,失去每一个用户很简单”的理念,市场是企业的方向,质量是企业的生命,在公司有效方针的领导下,全体上下,团结一致,共同进退,**协力把各方面工作做得更好,努力开创工作的新局面,公司的新高度,未来南通千华梓水国际贸易供应和您一起奔向更美好的未来,即使现在有一点小小的成绩,也不足以骄傲,过去的种种都已成为昨日我们只有总结经验,才能继续上路,让我们一起点燃新的希望,放飞新的梦想!