推动整个纺织外贸产业集群提质升级。#段落十四:纺织品进出口汇率波动影响与应对策略汇率波动是影响纺织品进出口贸易盈利水平与经营稳定性的**外部因素,纺织外贸行业属于薄利行业,利润空间相对有限,汇率的小幅波动都会直接影响企业进出口收益,对行业整体运行产生***影响。我国纺织品出口以美元结算为主,进口**原料、设备多采用欧元、日元等外币结算,汇率双向波动会直接改变企业的汇兑收益与采购成本。当人民币升值时,以美元计价的出口纺织品价格优势被削弱,海外采购商采购成本上升,容易导致订单流失、议价空间压缩,企业出口利润大幅缩水;当人民币贬值时,出口产品价格竞争力提升,有利于扩大出口规模,但同时会推高海外原料、设备进口成本,增加**纺织品生产企业的经营压力。近年来,全球金融市场波动加剧,汇率双向波动频率加快、幅度扩大,纺织外贸企业面临的汇兑风险持续上升,尤其是中小外贸企业,缺乏风控体系。受汇率波动冲击更为明显。为应对汇率波动风险,行业与企业形成了多元化应对策略。大型外贸企业普遍建立汇率风控团队,通过远期结售汇、外汇期权、货币互换等金融工具对冲汇率风险,锁定贸易收益;多数企业优化结算方式。染料迭代助力产品通过环保检。镇江国产纺织品进出口
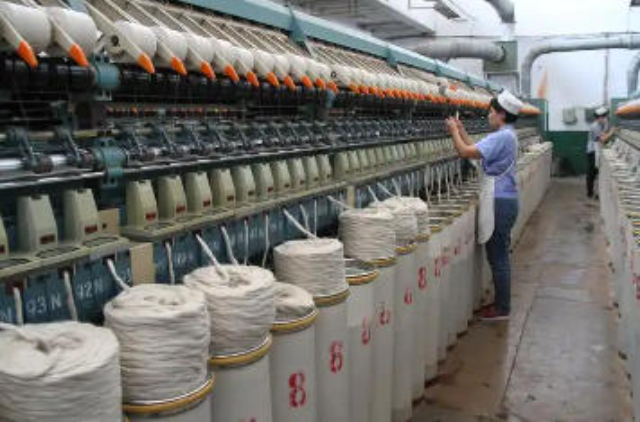
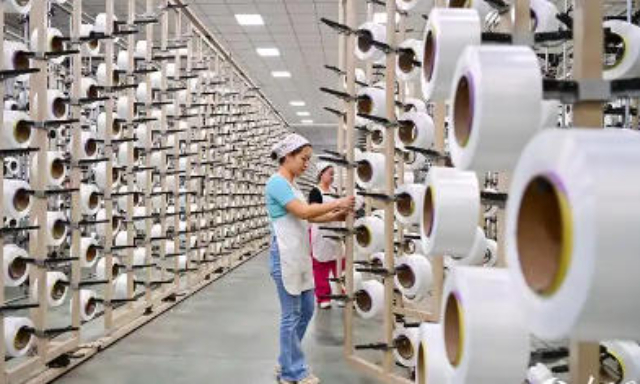
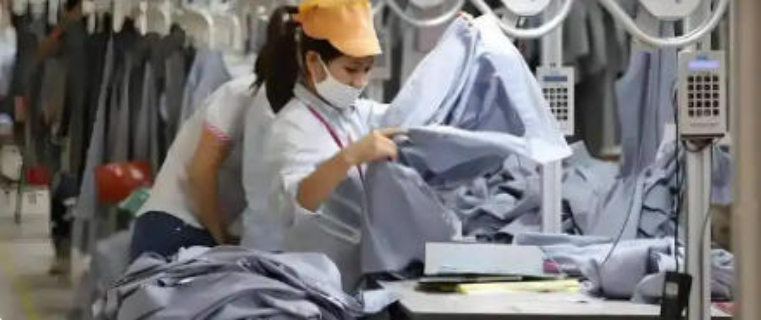
全球经贸格局稳步演进背景下,纺织品进出口始终是各国商贸往来中的支柱型产业门类,依托纺织原料供给、加工制造、终端分销完整产业链,在**货物贸易体系里占据长期稳固的市场份额。从产业链上游来看,棉花、化纤、羊毛、蚕丝等基础原料的跨境流通是纺织品进出口运转的先决条件,不同产区依托本土自然禀赋与种养技术形成差异化原料供给优势,温带产区盛产质量陆地棉,高寒牧区产出细密羊毛,亚热带桑蚕养殖集群源源不断输出天然蚕丝,化工产业成熟区域则规模化生产涤纶、锦纶等化纤原料,各类原料经由海陆物流通道销往全球各地织造工厂,为下游成衣、家纺、产业用纺织品生产筑牢原料根基。中游制造环节汇聚纺纱、织布、印染、成衣缝制多个细分工序,全球纺织制造产能经过数十年产业转移逐步形成区域分工格局,多地依托劳动力资源、产业配套、基建条件搭建集约化纺织产业园,园区内上下游企业就近完成坯布织造、面料后整理、服饰剪裁加工,大幅压缩中间流转成本,提升成品出货效率。下游进出口贸易衔接商超、品牌经销商、跨境电商平台、工业采购商多元采购主体,民用纺织品涵盖床上用品、家居布艺、四季服饰、针织内衣。湖北纺织品进出口管理产业织物跟随基建项目扩订单。
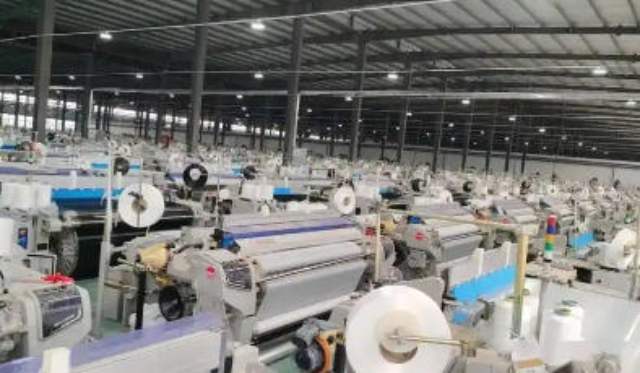
依托产品技术升级拓宽海外销路。纺织品出口规模扩张同样反向拉动设备出口,海外合作客户在持续追加面料、成衣采购订单的同时,为扩充自有产能选择同步采购中方纺织设备,设备贸易与成品纺织品贸易相互导流**。设备进出口配套售后运维服务同步兴起,设备出口厂商安排技术人员赴海外完成设备安装调试、工人操作培训、后期故障维保,完善配套服务增强海外客户复购意愿。全球纺织产能持续跨区域转移带动纺织机械需求持续轮换,老旧产能淘汰区域淘汰落后设备,新兴建厂区域采购全新器械,设备进出口市场长期保有稳定周转体量,作为纺织品产业链上游关键板块持续支撑成品纺织品全球贸易流转。(字数796)##第十六段废旧纺织品循环再生贸易逐步成长为纺织品进出口细分新赛道,全球每年产生海量淘汰旧衣物、废弃家纺布头、工业残次面料,直接焚烧填埋既浪费纤维资源又带来**负担,经过分拣、开松、再生纺纱工艺处理后,废旧织物可转化为再生纤维原料,再次投入纺织生产环节,催生废旧原料跨境回收、再生纤维成品双向进出口贸易。合规再生企业从多国合规采购分类废旧纺织品原料,经过精细化人工分拣拆分棉、化纤、羊毛不同材质废旧织物。
剔除不可利用杂质后送入再生生产线加工成再生棉纱、再生化纤短纤,再生原料再销往各地织造工厂用来生产平价地毯、土工布、劳保服饰、普通家纺面料,形成资源循环式跨境贸易链条。全球**政策收紧加速再生纺织品贸易发展,多国出台政策鼓励本土厂商优先采购再生纤维原料,原生化纤、棉花原料受资源与**限制开采种植成本抬升,性价比突出的再生原料采购需求稳步上涨,拉动再生纤维进出口订单持续增多。再生纺织品成品同样稳步打开进出口销路,采用再生面料制成的**服饰、再生布艺家居产品契合全球绿色消费浪潮,欧美多国商超加大再生纺织品上架占比,进口商批量采购相关成品销往本土终端市场。废旧纺织品跨境贸易受到各国**监管管控,各国出台废旧织物入境查验规范,严防携带病菌、有害污染物的劣质废旧面料入境,进出口企业严格遵照入境法规做好前期分拣消杀,完善货品报关资料,保障再生原料顺利清关。随着再生加工工艺不断精进,再生纤维品质持续提升,以往只能用于低端粗布生产的再生原料,如今逐步应用于中端服饰面料织造,进一步拓宽再生纺织品进出口应用场景,循环经济理念持续深化之下,废旧纺织品相关进出口贸易未来成长空间广阔。自贸协定不断破除贸易关税壁垒。
有机棉、天然麻纤维、植物染色布艺、可降解一次性无纺布等绿色产品市场需求持续走高,不少外贸企业调转产品研发方向,聚焦绿色纺织品设计生产,深耕海外**品类采购市场,开辟全新进出口营收增长点。与此同时,废旧纺织品跨境回收再利用贸易慢慢成型,合规拆解、再生加工后的再生纤维原料重回纺织产业链,形成闭环式跨境原料贸易模式,废旧织物回收加工品进出口规模逐年提升,成为纺织品进出口板块中极具潜力的细分赛道,**政策从约束门槛转变为产业升级导向,持续优化全球纺织品进出口产品结构。(字数772)##第六段纺织展会作为传统对接渠道长期维系纺织品进出口供需对接,线下纺织面料展、成衣贴牌展、家纺订货展遍布全球各大消费与制造**区域,是外贸厂商面对面接洽海外采购商、展示新品面料、敲定长期合作订单的重要场景。全球头部纺织展会汇聚上游原料厂商、面料织造企业、成衣代工工厂、海外品牌采购商、跨境贸易中间商,参展企业携带新款功能性面料、季节性成衣样品、特色手工家纺现场陈列,采购商实地触摸面料质感、查验做工细节、现场磋商订货价格与交货周期,部分大额年度框架合作订单依托展会洽谈落地,成为进出口企业稳定营收的重要来源。热带产区偏好轻薄透气类面料。江苏原料纺织品进出口
产品认证保障货物顺利过海关。镇江国产纺织品进出口
行业进出口规模依旧保持平稳运行,为**外贸稳增长提供了坚实保障。#段落二:纺织品出口市场格局与区域变化特征我国纺织品出口市场格局呈现传统市场稳固、新兴市场扩容的双向发展特征,市场多元化布局持续深化,有效对冲了单一市场波动带来的贸易风险。欧盟、美国、东盟、日本长期作为我国纺织品出口四大传统**市场,占据整体出口份额的半壁江山以上,市场需求基数大、消费体系成熟,是纺织外贸企业的基本盘市场。2026年一季度数据显示,四大传统市场合计占我国纺织品出口总额的,其中对欧盟出口保持稳健增长,同比增幅达,成为传统市场中的**增长极;而受海外市场消费调整、区域贸易竞争影响,对美国、东盟、日本出口出现小幅回落,同比分别下降、,传统市场分化趋势愈发明显。与此同时,“****”共建**成为纺织品出口增量**市场,市场贡献率持续攀升,一季度我国对共建**纺织品出口额达,同比稳步增长,整体出口占比突破,彻底改变了以往过度依赖欧美日市场的单一格局。中东、拉美、非洲等新兴市场消费潜力持续释放,当地居民纺织品消费需求逐步升级,从基础刚需服饰、家纺产品向功能性、时尚化纺织品延伸,为我国中低端产能输出、特色产品出口提供了广阔空间。当前。镇江国产纺织品进出口
南通千华梓水国际贸易有限公司在同行业领域中,一直处在一个不断锐意进取,不断制造创新的市场高度,多年以来致力于发展富有创新价值理念的产品标准,在江苏省等地区的纺织、皮革中始终保持良好的商业口碑,成绩让我们喜悦,但不会让我们止步,残酷的市场磨炼了我们坚强不屈的意志,和谐温馨的工作环境,富有营养的公司土壤滋养着我们不断开拓创新,勇于进取的无限潜力,南通千华梓水国际贸易供应携手大家一起走向共同辉煌的未来,回首过去,我们不会因为取得了一点点成绩而沾沾自喜,相反的是面对竞争越来越激烈的市场氛围,我们更要明确自己的不足,做好迎接新挑战的准备,要不畏困难,激流勇进,以一个更崭新的精神面貌迎接大家,共同走向辉煌回来!